歩引きは下請法(取適法)の減額に当たる?請求・支払・入金の照合手順【2026年版】
請求額より入金額が少ないときは、請求書、支払通知、入金明細を取引単位で照合し、差額の名目と合意経緯を確認します。歩引きが下請法(現在の取適法)の減額に当たるかは、呼称や率だけでなく、製造委託等代金、受託側の責任、差引きの時期と理由などの事実から判断します。
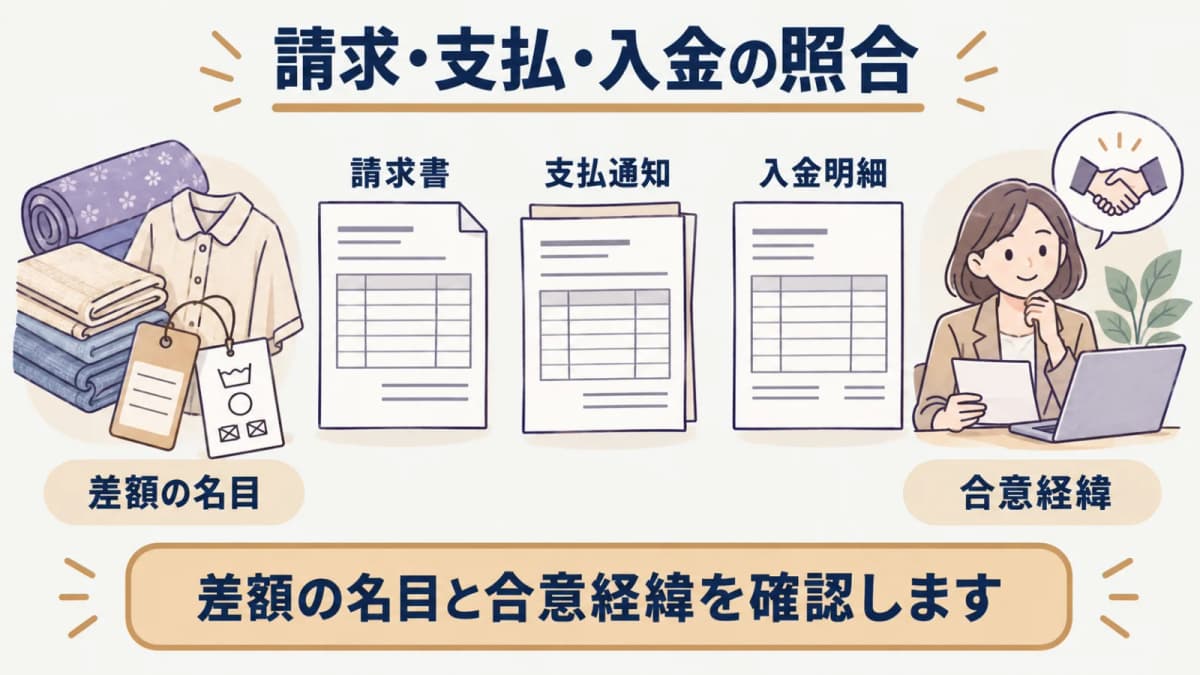
歩引きと通常の差額を見分ける
歩引きの意味と取適法上の位置づけ
歩引きは、支払時に一定額や一定割合を差し引く取扱いを指して使われることがあります。取適法本文5条1項3号は、中小受託事業者の責任に帰すべき理由がないのに製造委託等代金を減ずることを禁止しています。そのため、帳票に「歩引き」と書かれているかだけでなく、発注時に定めた代金、請求内容、差額が生じた時点、理由、受託側の責任を確認します。個別取引への適用は、取適法の基本と事実を照合して判断してください。
契約書に控除の記載がある場合も、その条項だけで確認を終えません。実際にどの発注へ、いつ、どの計算で適用されたかを追い、相手から提供された役務や返金対象との対応を確かめます。経理の処理名と営業担当が受けた説明が違う場合は、双方を記録して正式な理由を問い合わせます。
| 差額の表示例 | 確認する事実 | すぐに決めつけない点 |
|---|---|---|
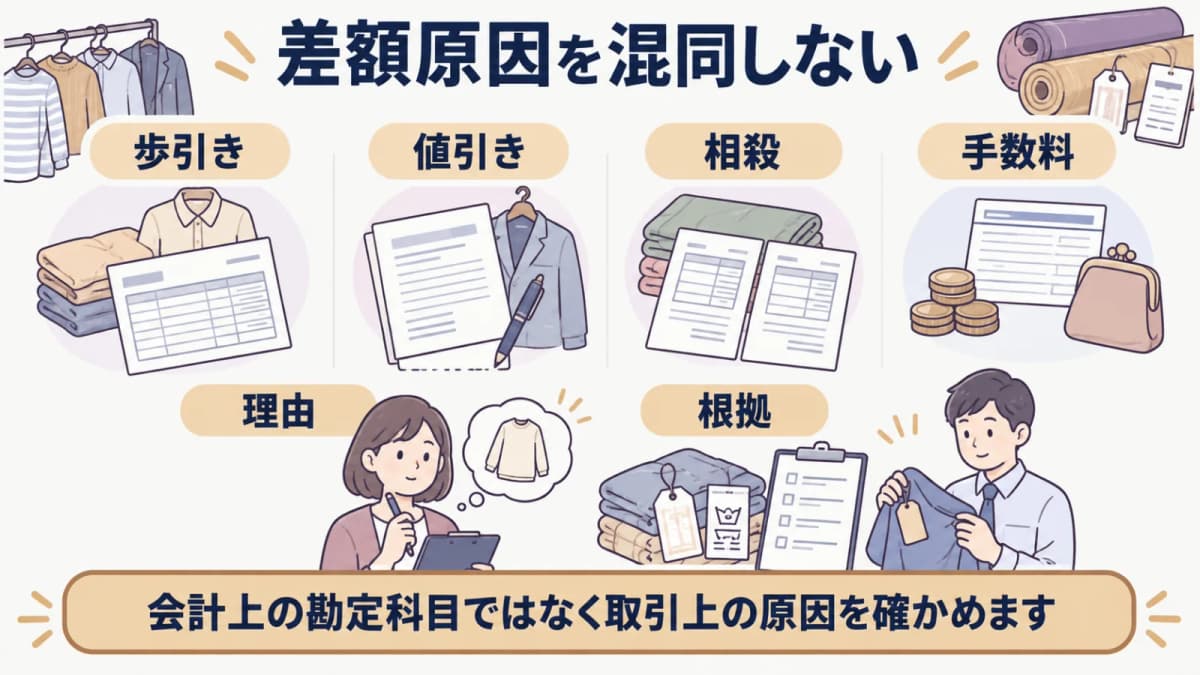
| 歩引き・協力金 | 発注時の代金、率・額、協議経緯 | 名称だけで適法性は決まらない |
| 値引き | 合意時期、対象品番、理由 | 事後の減額か当初価格かを分ける |
| 相殺 | 反対債権、金額、相殺通知 | 別債権との関係を確認する |
| 手数料 | サービス内容、負担合意、証憑 | 実体のない控除でないか確認する |
減額類型との位置関係は取適法で違反しやすい5類型、取引自体の判定は製造委託と売買の違いを参照します。
値引き・相殺・手数料と混同しない
差額があれば、会計上の勘定科目ではなく、取引上の原因を確かめます。値引きならいつ、誰が、どの条件で合意したか、相殺なら何の債権と相殺したか、手数料ならどの役務の対価かを確認してください。返品、数量不足、品質不良が理由なら、検査記録や責任範囲も照合します。
発注後に一方的に名目を付け替えただけでは、差額の根拠説明になりません。価格協議そのものは労務費の価格転嫁交渉と分けて扱います。
振込手数料、税額の端数、過去月の調整など、歩引き以外の原因も候補として用意します。ただし、候補を推測しただけで処理を確定せず、通知書や相手の回答で根拠を確認してください。一つの差額に複数原因が含まれる場合は、原因別の金額へ分解します。
照合項目を自社の確認手順へ落とし込む方法を検討している方は、資料請求で関連情報をご確認ください。
三点照合で差額を発見して確認する
請求書と支払通知を取引単位で突き合わせる
請求番号だけでなく、発注番号、品番、納品、数量、単価、税区分を使って請求書と支払通知を対応させます。複数発注をまとめて請求している場合は、支払通知の内訳を品番まで戻してください。差額を月次の合計で見るだけでは、どの取引から何が差し引かれたか分かりません。元の見積はアパレル見積管理と照合し、改定見積がある場合は承認日と対象発注を確認します。
請求書の再発行や赤伝がある場合は、最新版だけでなく取消し元との対応を残します。発注数量と納品数量に差があるときは、未納、返品、検収差異を分け、請求漏れを控除と誤認しないようにします。支払通知に明細がない場合は、合計差額から推測せず、取引別内訳の提示を求めます。
入金額と差額の名目・根拠を確かめる
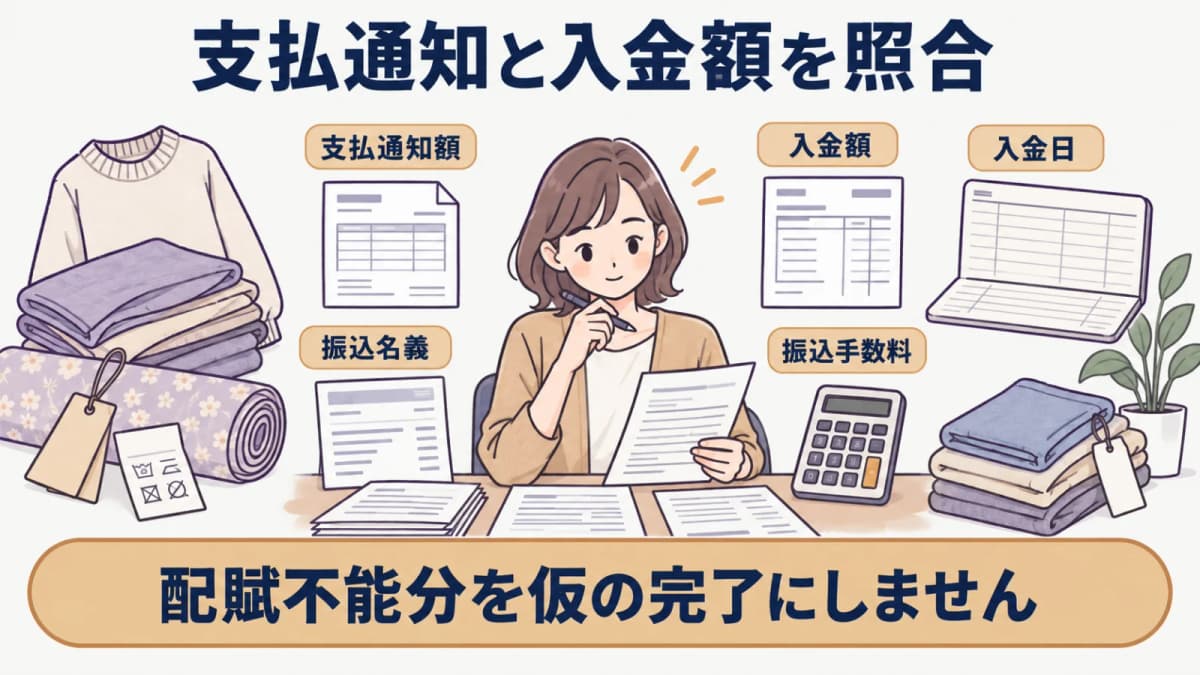
次に、支払通知額と実際の入金額を入金日、振込名義、振込手数料を含めて照合します。通知額と入金額が一致しても、請求額との差が残るなら通知書内の控除項目を確認してください。名目、対象取引、率または額、計算式、根拠文書、事前の協議を一つずつ記録します。取引先ごとの慣行として処理されていても、ブランド別案件管理で発注単位へ戻し、長期間の累計も別に集計します。
一件の入金が複数請求に対応する場合は、相手の支払明細にもとづいて配賦し、配賦不能分を仮の完了にしません。分割入金なら、入金ごとの充当先と残額を追います。外貨取引や為替差が関係する場合は、契約通貨、換算条件、銀行手数料を別項目にし、歩引きと混ぜないようにします。
取引先への確認と社内是正を記録する
差額の根拠が不明なら、請求番号、発注番号、請求額、通知額、入金額、差額を示し、理由と根拠の回答を求めます。最初から法的評価を断定せず、事実確認として問い合わせると論点をそろえやすくなります。回答後は、合意済みの処理、訂正通知、追加入金、協議継続を区別し、経理だけでなく営業・生産管理にも共有します。同じ差額が繰り返される場合は、受注時の条件確認と請求前の照合手順も見直してください。
問い合わせには回答期限と担当者を置き、電話回答は日時と発言内容を文面で確認します。相手が訂正すると回答した場合も、訂正通知や実際の追加入金を確認するまで完了にしません。自社の請求誤りだったときは、訂正理由と再発防止を残し、取引先側の控除と区別します。
請求・支払・入金の差額照合表
差額、理由、合意、回答、回収状況を追う
照合表は、三つの金額と差額だけでなく、差額名目、事前合意、確認先、回答、回収状態を持たせます。回答待ちをゼロ円や完了として扱わず、次回確認日を置いてください。一部入金なら回収済みと残額を分け、追加請求書や訂正通知の参照先も記録します。
業界の改善方針を確認するときは繊維産業の適正取引ガイドラインと歩引き取引廃止宣言を参照できます。宣言は法律ではありません。
月次確認では、未確認件数、理由別の累計、長期間未回収の案件を見ます。同じ取引先で同じ名目が続く場合は、個別の問い合わせだけでなく、契約・発注・請求のどこで条件がずれたかを確認してください。締め後の訂正も元の月と回収月を結び、累計から漏れないようにします。
確認結果は経理だけに閉じず、営業が次の見積や発注条件を確認できる形で共有します。取引先コードや担当者が変わっても、同一企業・同一契約の差異を通算して見られるよう、変更履歴を残してください。
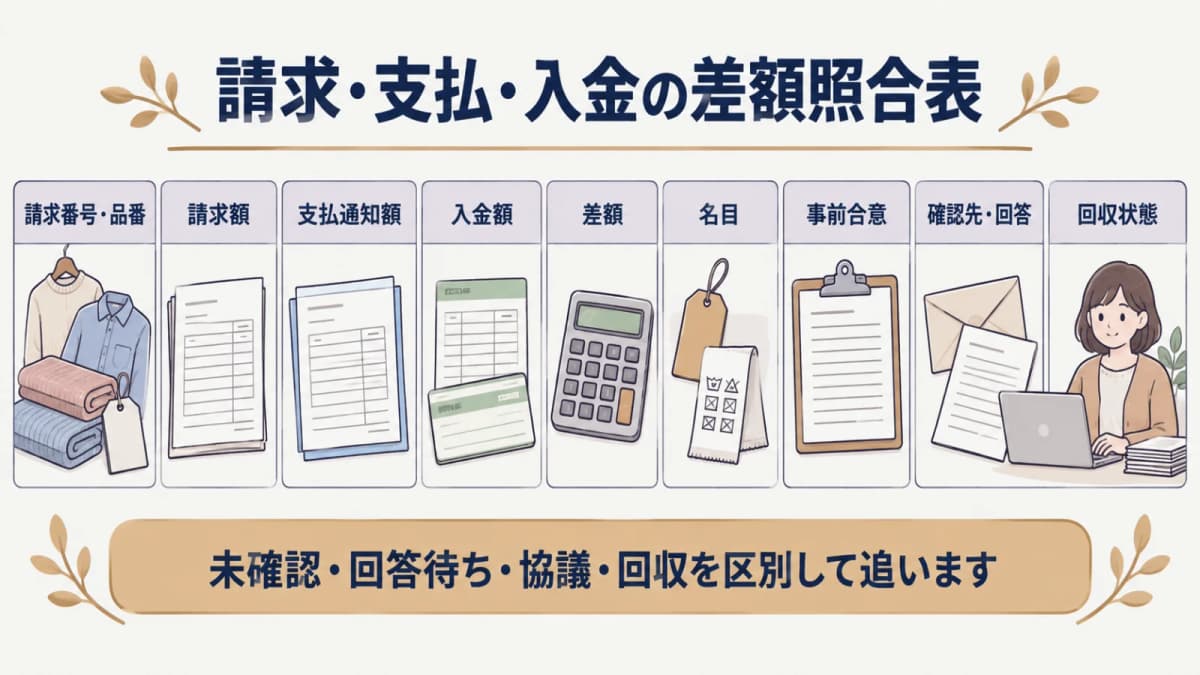
| 請求番号・品番 | 請求額 | 支払通知額 | 入金額 | 差額 | 名目 | 事前合意 | 確認先・回答 | 回収状態 |
|---|---|---|---|---|---|---|---|---|
| 発注まで特定 | 元帳と一致 | 内訳と一致 | 明細と一致 | 計算して固定 | 歩引き等 | 日時・文書 | 回答日と根拠 | 未確認・協議・回収等 |
歩引きに関するよくある質問
合意した歩引きなら問題ありませんか
合意という表示だけで判断せず、製造委託等代金から差し引く理由、受託側の責任、協議の時期と経緯、実質的に選べる状況だったかを確認します。当初の価格決定と、発注後や支払時の減額も区別してください。具体的な適用は、発注、見積、請求、通知、入金、協議記録をそろえ、公正取引委員会の運用基準と照合して専門家等へ確認します。
包括的な同意文言があっても、今回の差額がどの条件にもとづくかを特定します。説明を受けた担当者、合意日、対象期間を残し、継続取引の途中で条件が変わった場合は変更前後を分けてください。
少額の差でも確認すべきですか
金額の大小だけで放置せず、差額の理由を確認します。少額でも同じ処理が毎回行われると、取引先別・期間別の影響が見えにくくなるためです。問い合わせの優先度は業務上決められますが、理由不明のまま雑損などへ振り替えないよう、差額名目と確認状態は残してください。月次では未確認件数と累計額を確認し、同じ名目が続く場合は受注条件の確認方法まで戻ります。
調査の優先順位は、金額だけでなく、継続性、同一原因の件数、回答期限でも付けられます。少額差異をまとめて問い合わせる場合も、元の取引番号まで戻れる明細を維持してください。
歩引き取引廃止宣言は法律ですか
法律ではなく、繊維産業の取引適正化に向けた業界の宣言です。法的な判断は取適法、規則、現行の運用基準を基礎にし、宣言は商慣行を改善する方針として位置づけます。宣言へ参加しているかどうかだけで個別取引の結論を出さず、実際の発注条件と差引きの事実を確認してください。社内研修では、法令上の義務と自主的な取組を資料上で分けると誤解を防げます。
取引先へ説明するときも、宣言への賛否と、今回の差額の根拠確認を混同しません。法令上の確認資料、業界方針、双方の契約を分けて示し、回答と是正の対象を明確にします。
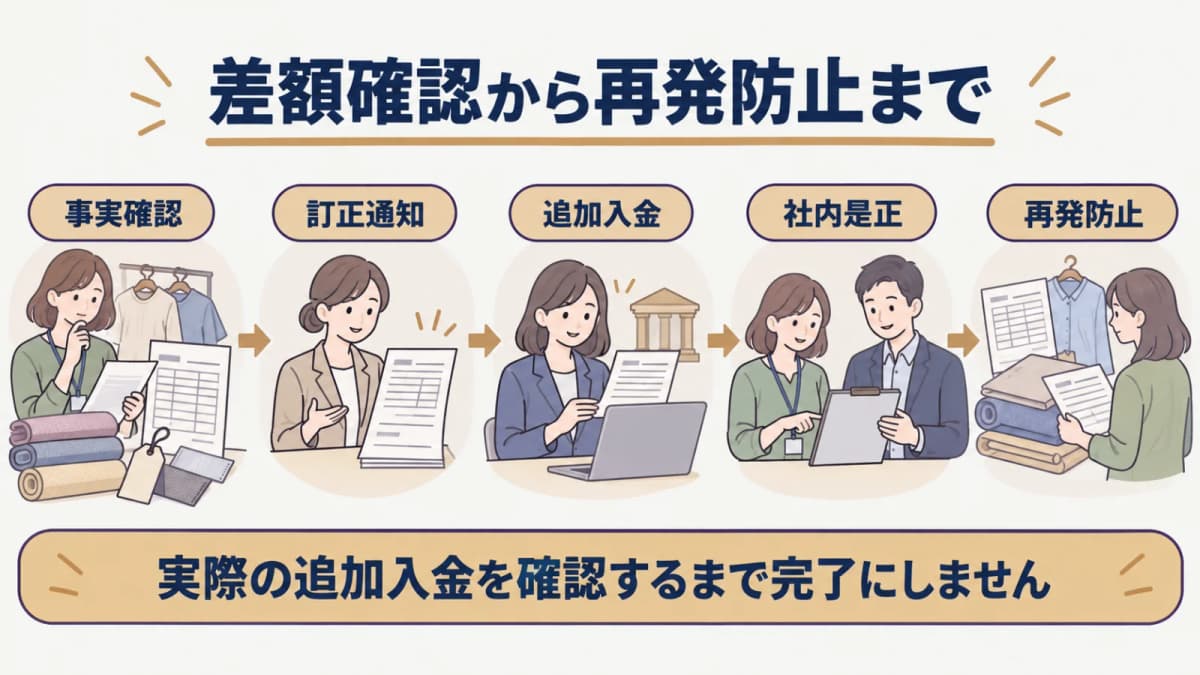
歩引きの確認では、請求書、支払通知、入金明細を取引単位で照合し、名目よりも差額の発生時点と根拠を見ます。未確認、回答待ち、協議、回収を区別して追い、同じ処理が続くときは発注時の条件確認まで見直してください。
アパレルODM HUBについては、導入相談をご利用ください。
導入のご相談を承ります
素材・サンプル管理、ブランド別CRM、提案管理、メール連携までこれ1つで。
月額2,980円〜/名(6名以上・税込)。