見積原価と実際原価の差異分析|アパレル品番別に要因を戻す手順
アパレルODMの素材・サンプル・提案・ブランド管理、オールインワン。
アパレルODM HUB
見積原価と実際原価の差異は、総額だけを比べても原因を特定できません。品番・PO・工場・材料ロットをそろえたうえで、単価、数量、工程イベント、計上時点のどこで差が生じたかを分けることが出発点です。アパレルODMでは、生地用尺の変更、付属の追加、縫製仕様の修正、特急輸送などが別々の担当から発生します。見積時の前提と量産後の証拠を同じ単位で結び、次回見積や仕様へ戻せる記録にしましょう。
見積原価・標準原価・実際原価の違い
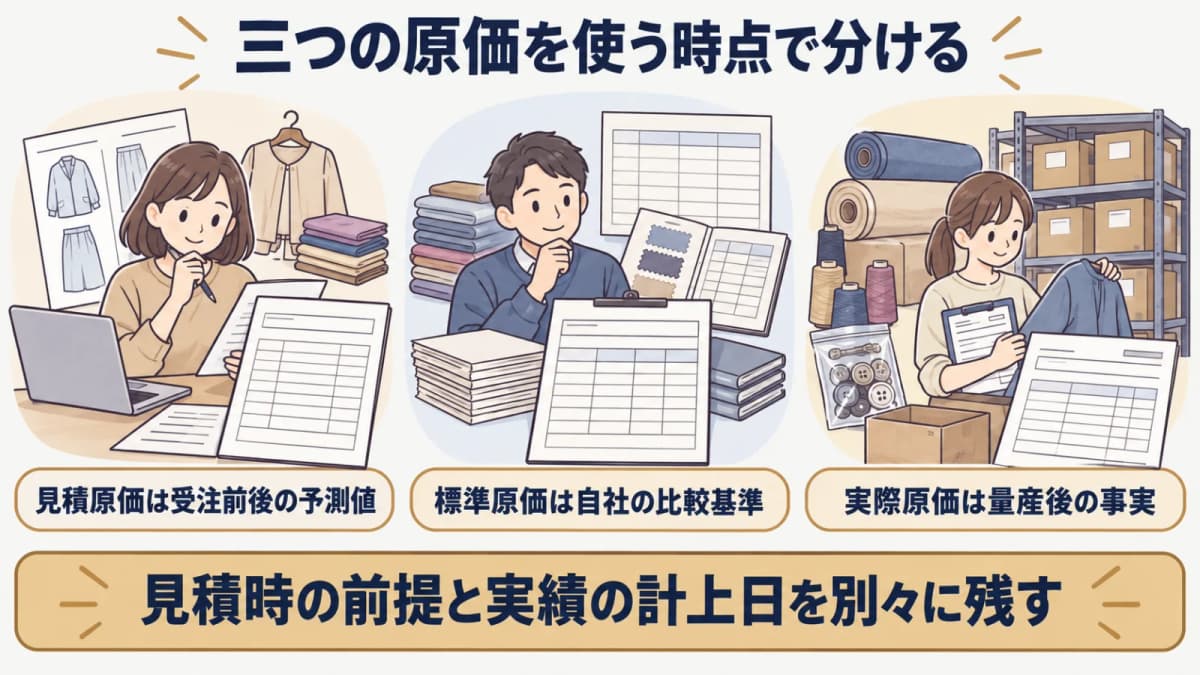
3つの原価を使う時点で分ける
見積原価は、受注前後に利益と提示価格を検討するための予測値です。生地、付属、加工、縫製、検品、物流などの費目ごとに、数量と単価の前提を置きます。標準原価は、反復して扱う品番や類似仕様について、自社が比較の基準として定めた値です。実際原価は、請求書、入庫、外注実績、運送費など、量産後に確認できた事実を集めた値です。
三つを同じ意味で上書きすると、見積の精度が悪かったのか、量産中に条件が変わったのかが見えません。見積時点の値と前提を固定し、標準値の版、実績の計上日を別々に残します。アパレル原価管理で費目の全体像を整え、本稿の差異分析では「予測と結果の橋渡し」に集中すると運用がぶれません。
担当間で定義を合わせる際は、各原価が確定する時点も決めます。見積原価は顧客への提示版、標準原価は社内承認版、実際原価は対象請求を締めた版というように、状態を言葉にします。途中値を確定値と同じ列へ入れず、未着請求や暫定単価が残る場合はその状態を示します。
比較単位を品番・PO・工場・ロットでそろえる
同じ品番でも、色、サイズ、生産工場、PO、材料ロットが違えば原価条件は変わります。見積が品番全体、実績がPO単位のままでは、追加発注や分納の費用が混ざります。まず比較キーを決め、見積行と実績行の双方に付けます。POが分割された場合は親となる見積番号を持たせ、どの数量に対応するかを明らかにします。
比較期間もそろえます。材料の前払いと縫製費の後払いが別月でも、同じ生産分なら一つの分析対象へ集約します。一方、次回生産の先行仕入れは分けます。アパレル見積管理の見積版を起点に、工場、ロット、対象数量、通貨、換算前提を固定しておくと、後から総額を無理に割り戻す作業を減らせます。
部分納入や追加生産がある場合は、当初POと追加POの境界も残します。共通費を配賦するなら、対象費目、配賦単位、採用理由を記録し、分析のたびに方法を変えません。比較キーが不足している実績は推測で割り付けず、確認待ちとして分ける方が差異の信頼性を保てます。
原価差異を4つの要因へ分ける
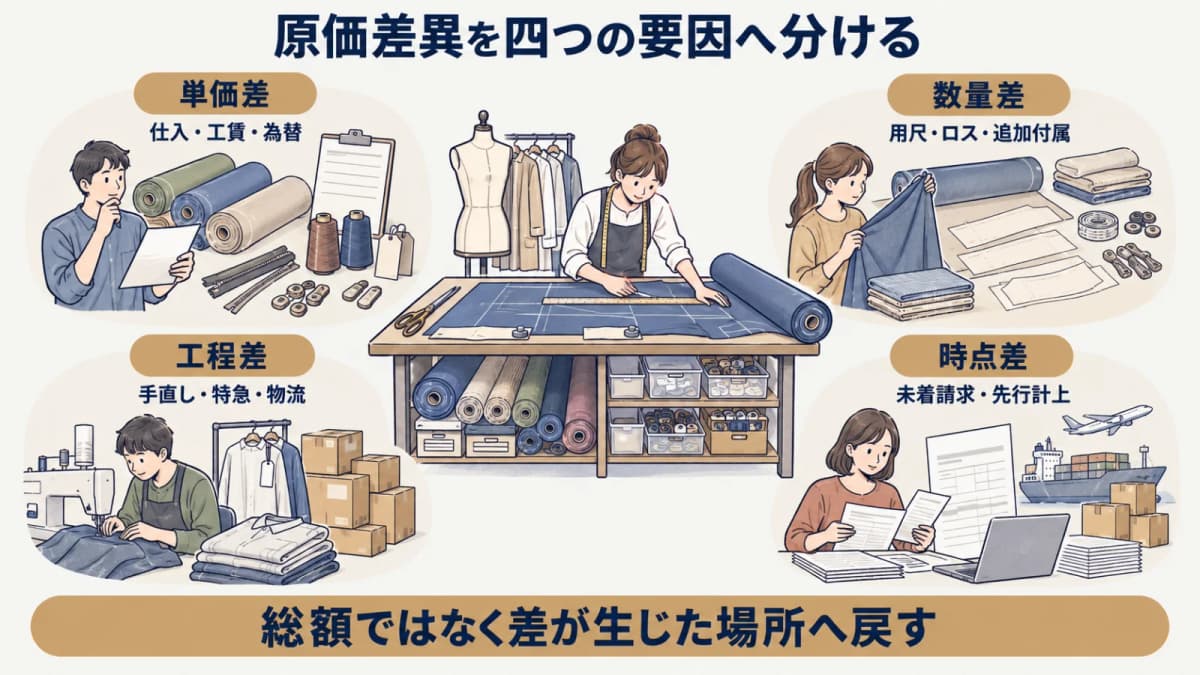
仕入・工賃・為替などの単価差異
単価差異は、見積数量に対する価格の違いとして切り出します。生地の仕入単価、縫製工賃、加工費、検品費、運賃などについて、見積時の提示元、提示日、有効条件と、実際の請求根拠を並べます。為替を使う取引では、外貨建ての提示単価そのものが変わったのか、換算時点だけが違うのかを分けてください。二つを一つの「値上がり」にまとめると、次回見積で直す場所を誤ります。
また、数量帯やMOQ・LT・支払条件が変わった結果として単価が変化した可能性も確認します。担当者の記憶ではなく、見積書、価格改定通知、発注確認、請求書を証拠にします。相場を当てはめるのではなく、その品番と取引条件で実際に使った根拠へ戻ることが重要です。
値上げの通知日と適用開始も確認します。見積後に価格が変わったなら、通知を受けた時点で再見積や社内承認へ戻せたかを見ます。差額の原因と、変更情報を反映できなかった運用上の原因を分けると、次回の確認期限や責任者を具体化できます。
用尺・ロス・追加付属などの数量差異
数量差異は、単価が同じでも消費量や購入量が増減した部分です。生地なら見積用尺、マーキング後の用尺、投入量、残反を分けます。ボタンやファスナーは製品一着当たりの必要数だけでなく、不良交換、予備、色別の最小購入単位も記録します。見積時のロス前提と実際のロスを別項目にすれば、用尺変更と工程上の損失を混同しません。
追加付属が発生したときは、仕様変更、登録漏れ、工場判断のどれかを確認します。次回見積へ戻すだけでなく、BOM、用尺根拠、発注数量の算定条件も更新対象です。数量の増加を一律に「現場ロス」と扱わず、誰のどの承認で条件が変わったかまで追うことで、再発防止の担当を決められます。
残材と完成数量の対応も見ます。購入量が増えても、残反や未使用付属が次回へ転用できるなら、消費原価と在庫の扱いを分ける必要があります。現物の保管場所、所有、転用予定を確認し、全額を当該品番の消費量とみなさないようにします。
手直し・特急・物流・計上時点の差異
工程イベントの差異には、再裁断、縫い直し、再検品、追加サンプル、納期対応の特急輸送などを置きます。発生日、対象数量、原因、承認、費用負担を結び、通常工程の費用から分離します。物流費が増えた場合も、重量や配送先の変更なのか、工程遅延による輸送方法の変更なのかで戻す先が異なります。アパレルのリードタイム短縮と照らし、費用だけでなく発生した工程を確認します。
計上時点差は、まだ請求が届いていない費用、前月に先行計上した材料、別POへ誤って付いた請求などです。これは必ずしも原価条件の悪化ではありません。締め日と対象生産を確認し、条件差異とは別に保留します。粗利が悪化したように見える場合も、アパレル粗利改善の施策へ急いで進む前に、時点ずれを除いた比較値を作ります。
工程イベントには、発生を止められたかという観点も加えます。承認前の仕様変更、材料到着前のライン確保、検品結果を待たない再出荷など、判断の順序が費用を増やした場合は、次回の停止条件を決めます。費用負担の協議と社内手順の是正は別欄で追います。
品番別の原価差異分析表
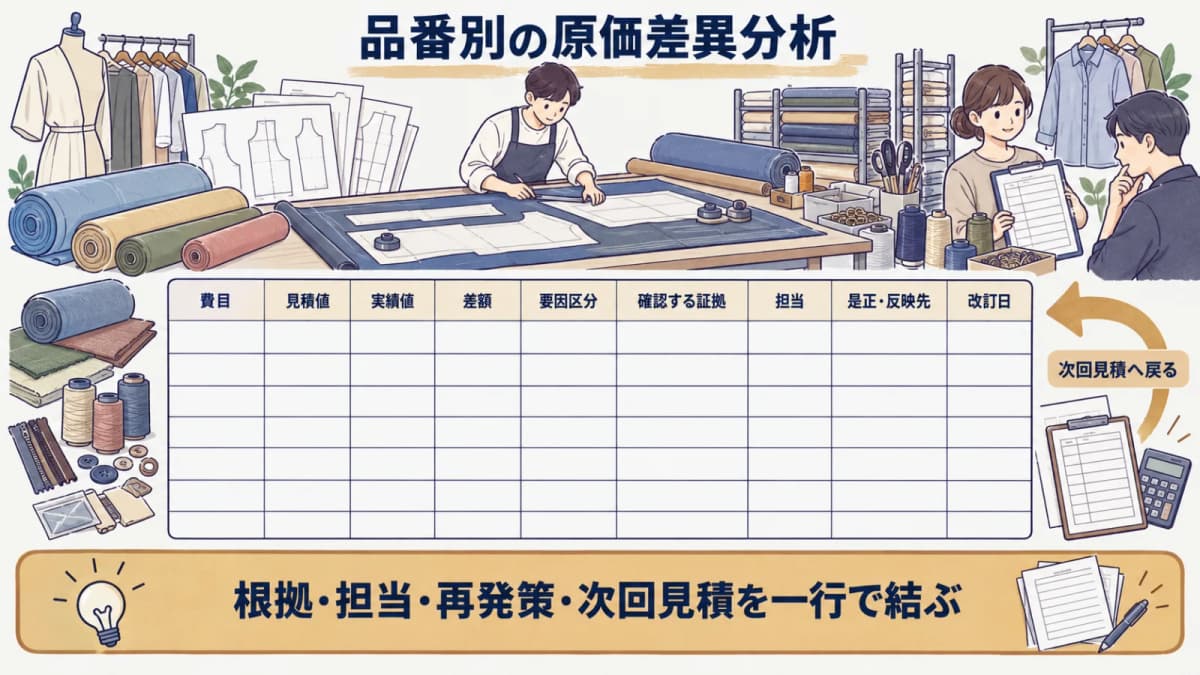
根拠・担当・再発策・次回見積を1行で結ぶ
差異分析表は、差額の説明で終わらせず、反映先まで一行でつなぎます。見積値と実績値には同じ単位を使い、差異の要因を「単価・数量・工程・時点」から選びます。根拠資料の所在、確認担当、是正内容、次回見積や仕様へ反映した日を持たせます。複数要因がある費目は一行に押し込まず、要因ごとに分割します。
| 費目 | 見積値 | 実績値 | 差額 | 要因区分 | 確認する証拠 | 担当 | 是正・反映先 | 改訂日 |
|---|---|---|---|---|---|---|---|---|
| 表地 | 自社見積 | 請求・入庫実績 | 個別算定 | 単価/数量 | 仕入見積、発注、入庫、請求 | 購買 | 次回見積、用尺、発注条件 | 記録日 |
| 縫製 | 自社見積 | 工場請求 | 個別算定 | 単価/工程 | 工賃見積、仕様変更、請求 | 生産管理 | 工場条件、仕様、標準時間 | 記録日 |
| 付属 | 自社見積 | 使用・購入実績 | 個別算定 | 数量 | BOM、入庫、不良交換記録 | 購買 | BOM、予備数の前提 | 記録日 |
| 物流 | 自社見積 | 運送実績 | 個別算定 | 工程/時点 | 出荷指示、送り状、請求 | 物流 | 納期計画、輸送条件 | 記録日 |
この表は社内標準値を示すものではありません。自社の証拠を入れるための記録ひな型です。反映先を明記すると、分析結果が会議資料だけに残るのを防げます。アパレルMD業務のデジタル化を検討する場合も、先に比較キーと責任分界を決めておくと移行要件を説明しやすくなります。
比較キーと更新責任の整理から着手する場合は、導入相談で現状の運用をご共有ください。
月次の集計では、未確認の差異を無理にその他へまとめません。確認先、回答期限、暫定処理を記録し、解消時に元の行へ戻します。次回見積へ反映した後も、最初の適用案件で同じ差異が再発していないかを確認して、対策の完了を判断します。
見積原価と実際原価に関するよくある質問
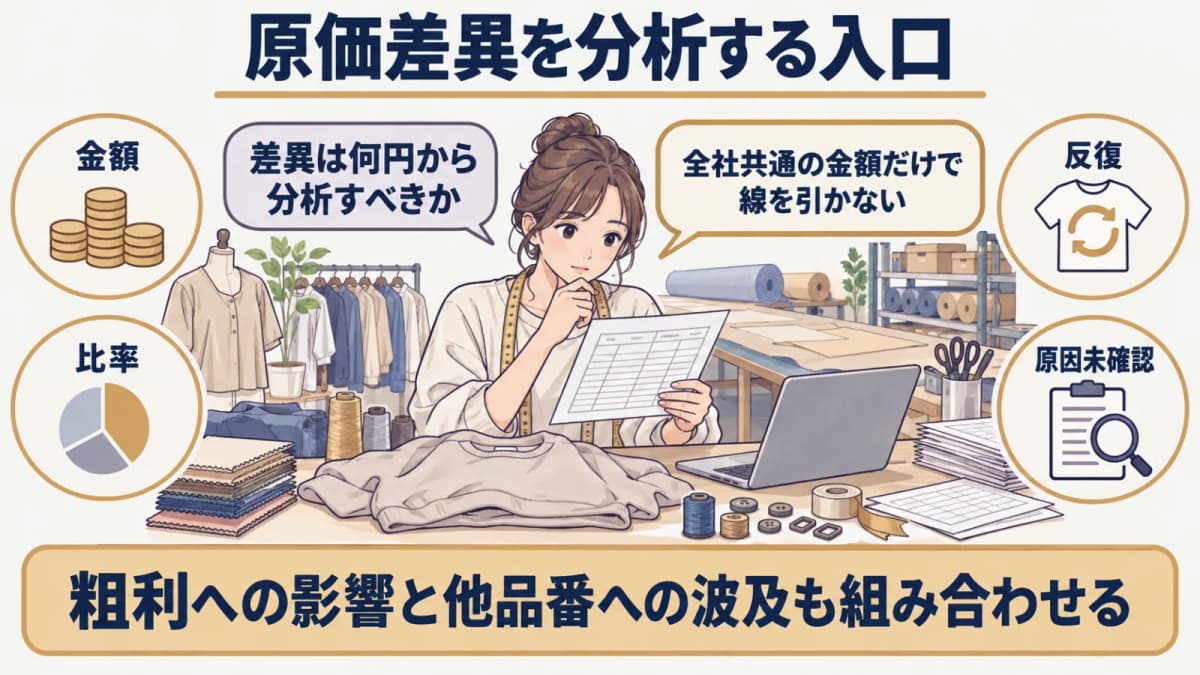
差異は何円から分析すべきですか
全社共通の金額だけで線を引くのではなく、粗利への影響、発生頻度、他品番への波及、顧客への再見積可否を組み合わせて自社基準を決めます。単発では小さくても、全POで繰り返す用尺差や付属漏れは優先度が高いことがあります。反対に、一度限りの計上時点差は、理由を確認して次回締めで解消するかを追えば足りる場合があります。金額、比率、反復、原因未確認の四つを入口にすると、担当者による選別のばらつきを抑えられます。
為替差と仕入単価差は分けるべきですか
分けて記録します。外貨建ての仕入提示単価、見積に使った換算条件、実際の決済または計上条件を別項目にすると、仕入先の価格変更と換算差を区別できます。数量帯や納期条件が変わって単価が変動した場合も、さらに理由を分けます。次回見積では、仕入提示単価を更新するのか、為替前提を更新するのか、変動時の扱いを契約・見積条件に加えるのかを個別に判断してください。
分析結果はどこへ戻しますか
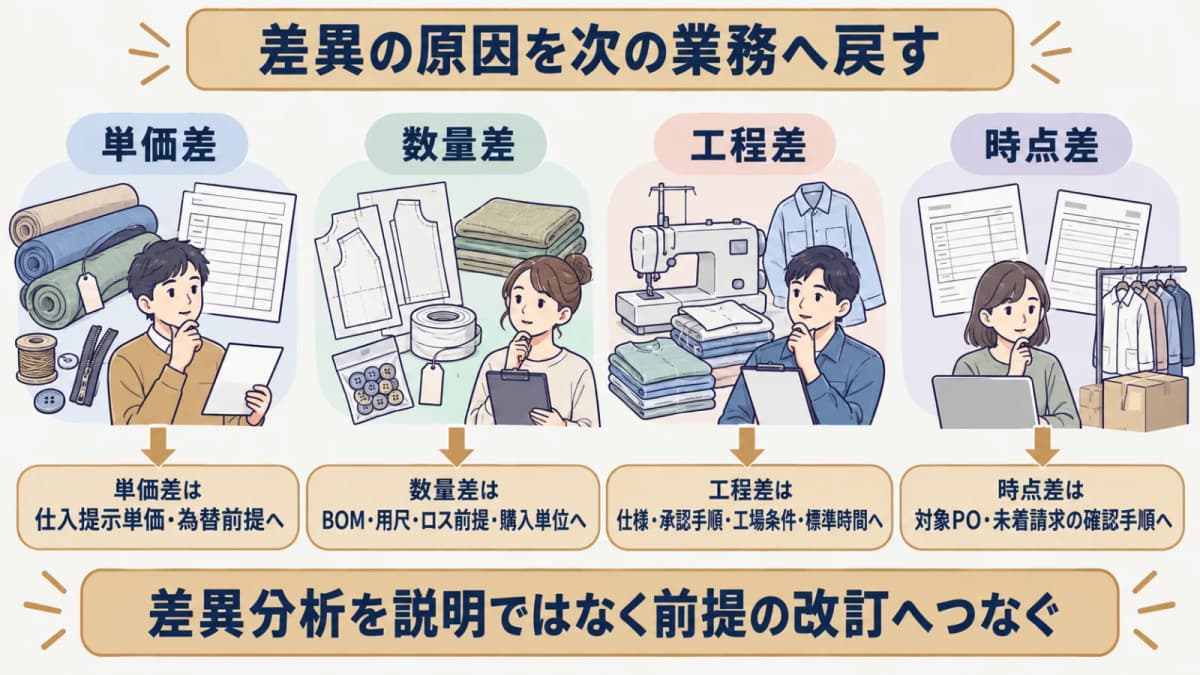
次回見積だけでは不十分です。数量差ならBOM、用尺、ロス前提、購入単位へ、工程差なら仕様、承認手順、工場条件、標準時間へ戻します。計上時点差なら原価締めの対象POと未着請求の確認手順を直します。変更理由、承認者、適用開始日、旧版の対象を記録し、初回の次案件で反映できたかを再確認します。
差異分析を「説明」ではなく「前提の改訂」に接続することが、見積精度を上げる閉ループです。
原価情報の単位や版が分散している場合は、現状の比較キーと更新手順を整理したうえで、導入相談をご利用ください。料金プランも確認できます。
「アパレルODM HUB」でできること
- 素材管理:素材マスタ(仕入先・原産国・素材種別)
- サンプル管理:サンプル試作履歴
- ブランドCRM:ブランドマスタ・担当者情報
- 提案管理:提案案件パイプライン
導入のご相談を承ります
素材・サンプル管理、ブランド別CRM、提案管理、メール連携までこれ1つで。
月額2,980円〜/名(6名以上・税込)。
関連記事
よく読まれている記事
- 1
アパレルBOM(部材構成表)の作り方|用尺・副資材・色サイズを原価と発注へ
業務改革2026年10月4日 - 2
ZDHC MRSL対応の進め方|染色・加工先への確認項目と記録
OEM受託2026年10月1日 - 3
PFASと繊維の撥水加工規制|アパレルODMが確認・記録する手順【2026年版】
OEM受託2026年9月30日 - 4
縫製工場の廃業時に行う生産移管|型紙・資材・品質基準の引継ぎ手順
業務改革2026年9月29日 - 5
預かり在庫は下請法(取適法)でどう扱う?無償保管の記録と申入れ【2026年版】
OEM受託2026年9月28日 - 6
縫製不良の種類と原因|重欠点・軽欠点から是正につなぐ分類表
OEM受託2026年9月27日