インボイス制度と縫製外注・内職|免税事業者への発注実務【2026年版】
外注先が免税事業者かどうかだけで、価格や発注継続を一律に決めません。登録状態、取引の実態と適用法、価格協議、契約・発注条件、請求書を別々に確認します。
インボイス制度による税務上の影響と、相手へ支払う取引価格は同じ論点ではありません。経過措置を含む税務処理は公開時点の国税庁情報と税務専門家へ確認し、条件変更は取引実態、適用法、相手との協議に基づいて判断します。
免税事業者との外注管理とは、インボイス登録の有無だけでなく、適用法、価格協議、発注条件と会計証憑を取引先ごとに結ぶ運用です。
インボイスと外注取引を整理する
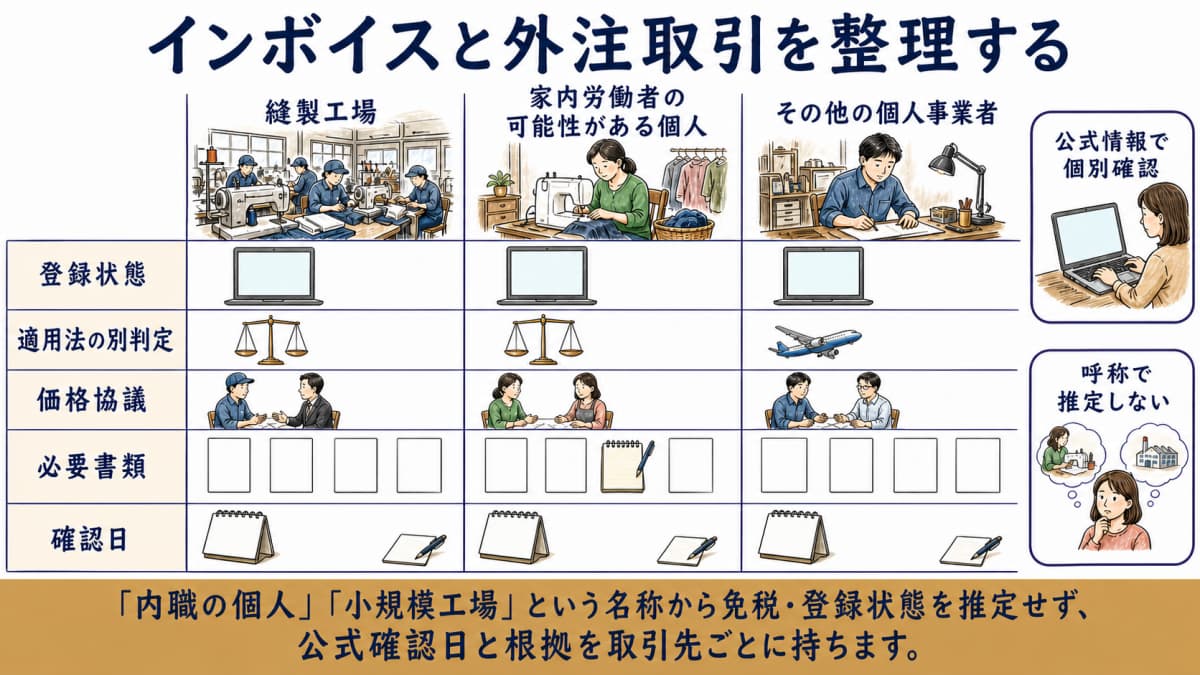
最初に、税務上の登録状態と取引先の呼び方を分けます。「内職の個人」「小規模工場」という名称から免税・登録状態を推定せず、公式確認日と根拠を取引先ごとに持ちます。
登録状態と仕入税額控除の関係を公式情報で確認する
適格請求書を発行できる状態か、買手側でどの書類・保存要件が必要か、仕入税額控除をどう扱うかは、国税庁のインボイス制度特設サイトで確認します。課税・免税の区分、適格請求書発行事業者の登録、取引日、請求書等の内容を分け、呼称だけで税務処理を決めません。
経過措置が関係する場合も、割合や期限を社内マスタへ永久値として固定せず、対象取引時点の国税庁公式情報を確認します。税務判断は税理士等の専門家へ確認し、登録がないという一点だけで取引禁止や価格変更を自動決定しません。
縫製工場・内職・個人事業者の早見表
| 取引先 | 登録状態 | 適用法の別判定 | 価格協議 | 必要書類 | 確認日 |
|---|---|---|---|---|---|
| 縫製工場 | 公式情報で個別確認 | 取引類型と規模等から確認 | 見積・条件変更を協議 | 契約、PO、請求書等 | 公式確認日を記録 |
| 家内労働者の可能性がある個人 | 呼称で推定しない | 家内労働法2条の実態判定 | 工賃条件と税務影響を分離 | 手帳、注文、受領・工賃、請求関係等 | 判定日と根拠を記録 |
| その他の個人事業者 | 公式情報で個別確認 | 取適法等を取引実態から確認 | 要請・説明・回答・合意を記録 | 契約、発注、履行、請求書等 | 公式確認日を記録 |
特定技能『繊維業』の上乗せ4要件は受入企業の雇用・制度要件、家内労働法の内職委託実務は家内労働者への委託実務です。いずれもインボイス登録とは別の判定軸として扱います。
取引先ごとの状態を固定する
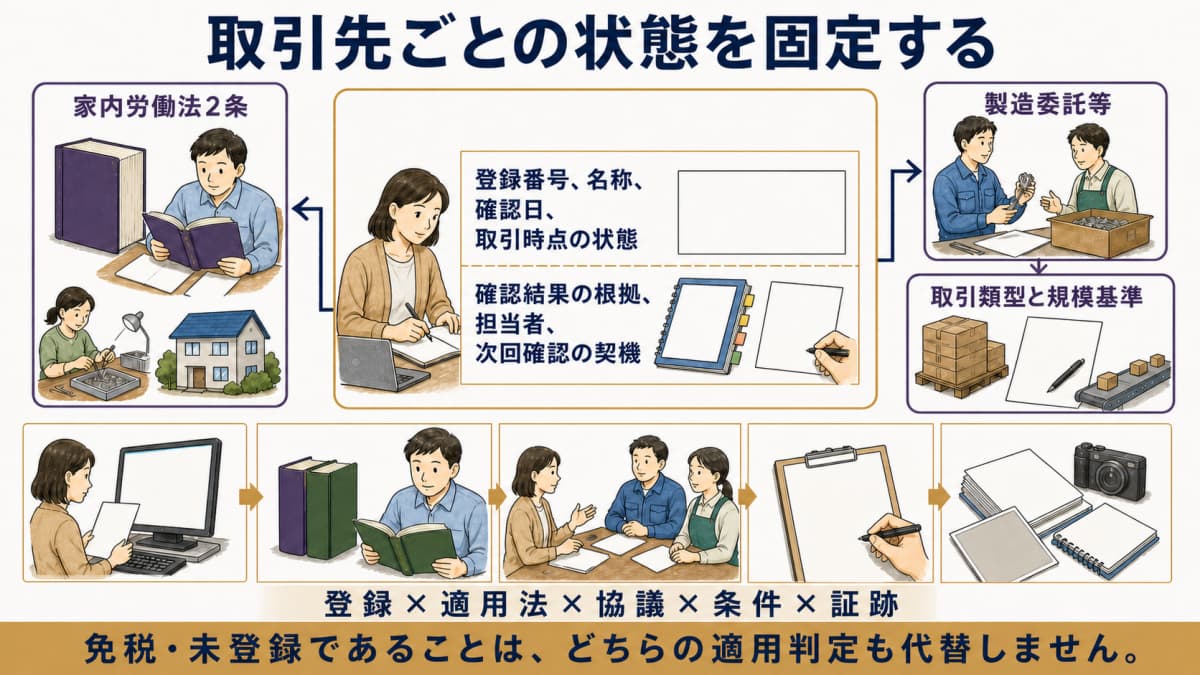
相手先マスタには、登録番号の文字列だけでなく、誰がいつ何で確認し、どの取引へ適用したかを残します。登録状態が変わり得る前提で、見積、契約、PO、請求処理へ与える影響も追跡します。
登録番号・確認日・有効状態を記録する
相手の申告だけで確定せず、国税庁が案内する公式確認方法で登録番号、名称、確認日、取引時点の状態を確認します。確認結果の根拠、担当者、次回確認の契機を残し、番号を受け取った日と登録の効力が関係する日を混同しません。
法人と事業所、屋号と本人、支払先と契約当事者も照合します。登録状態に変更があれば、変更日より前後の取引を分け、請求書の再発行要否や会計処理は税務担当・専門家が判断します。ODMの生産担当が登録番号だけで仕訳や控除を確定しない体制にします。
家内労働法・取適法等の別論点を分ける
個人への縫製・加工委託は、e-Gov法令検索の家内労働法2条で家内労働者・委託者への該当性を実態から確認します。製造委託等は、e-Gov法令検索の取適法2条で取引類型と規模基準を確認します。免税・未登録であることは、どちらの適用判定も代替しません。
繊維産業の適正取引ガイドラインで法令と業界指針を分け、アパレル受託と取適法の全体像でブランド受託時と工場委託時の立場を確認します。登録×適用法×協議×条件×証跡の五軸を、同じ取引先レコードへ別項目で持たせます。
価格協議と説明を記録する
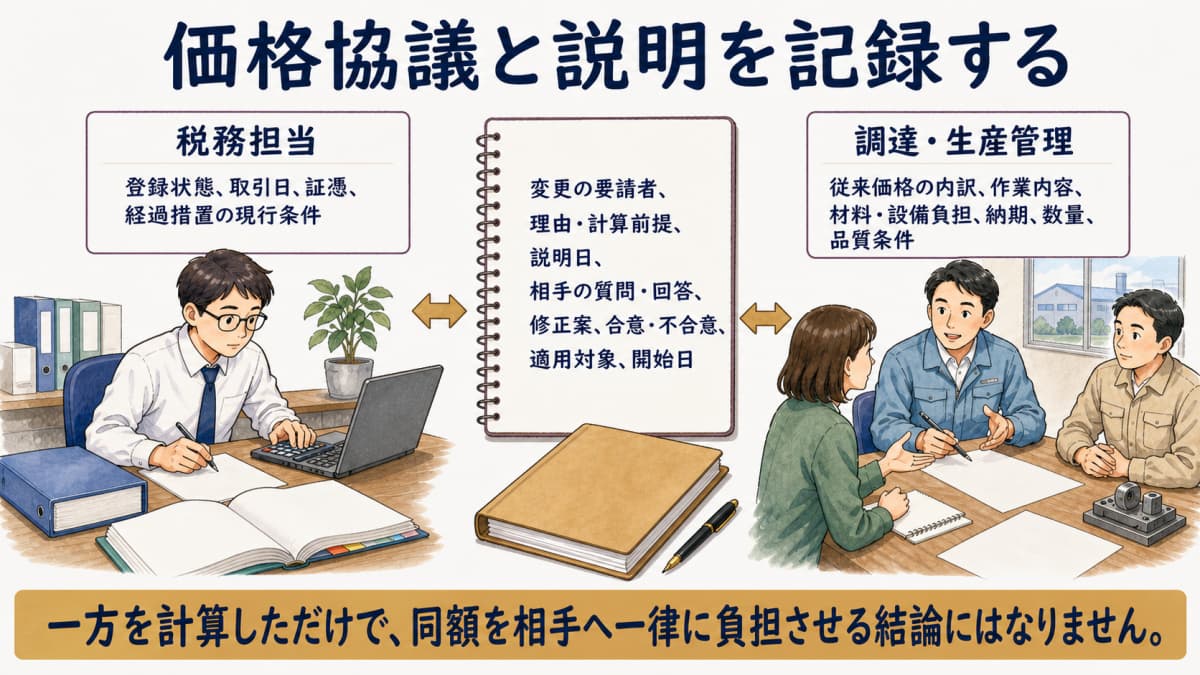
仕入税額控除への影響は買手側の税務計算に関する論点で、取引価格は作業内容、原材料、工数、品質、納期等を踏まえて当事者が決める条件です。一方を計算しただけで、同額を相手へ一律に負担させる結論にはなりません。
税務と取引価格を混同しない
税務担当は、登録状態、取引日、証憑、経過措置の現行条件から、自社の税務上の影響を確認します。調達・生産管理は、従来価格の内訳、作業内容、材料・設備負担、納期、数量、品質条件を整理し、価格そのものの妥当性を別に検討します。
経過措置の割合や期限が変われば税務影響は変わり得ますが、既存の取引価格が自動的に同じ幅で変わるわけではありません。税務試算には確認時点と前提を付け、価格協議には相手へ示した理由、提案条件、代替案、適用予定日を残します。
一方的な変更を避け、要請・説明・合意を残す
公正取引委員会のインボイス制度Q&Aは、免税事業者と取引先の間で独占禁止法・取適法上問題となり得る行為の考え方を示しています。未登録だけを理由に一方的な値下げが常に可能、または常に不可能と短絡せず、取引上の地位、適用法、協議の経過、相手の負担を個別に確認します。
記録するのは、変更の要請者、理由・計算前提、説明日、相手の質問・回答、修正案、合意・不合意、適用対象、開始日です。合意できない場合も、従前条件をどう扱うか、取引継続・終了を誰が判断するかを契約と法令へ照合し、沈黙を同意として扱いません。
契約・PO・請求書を分ける
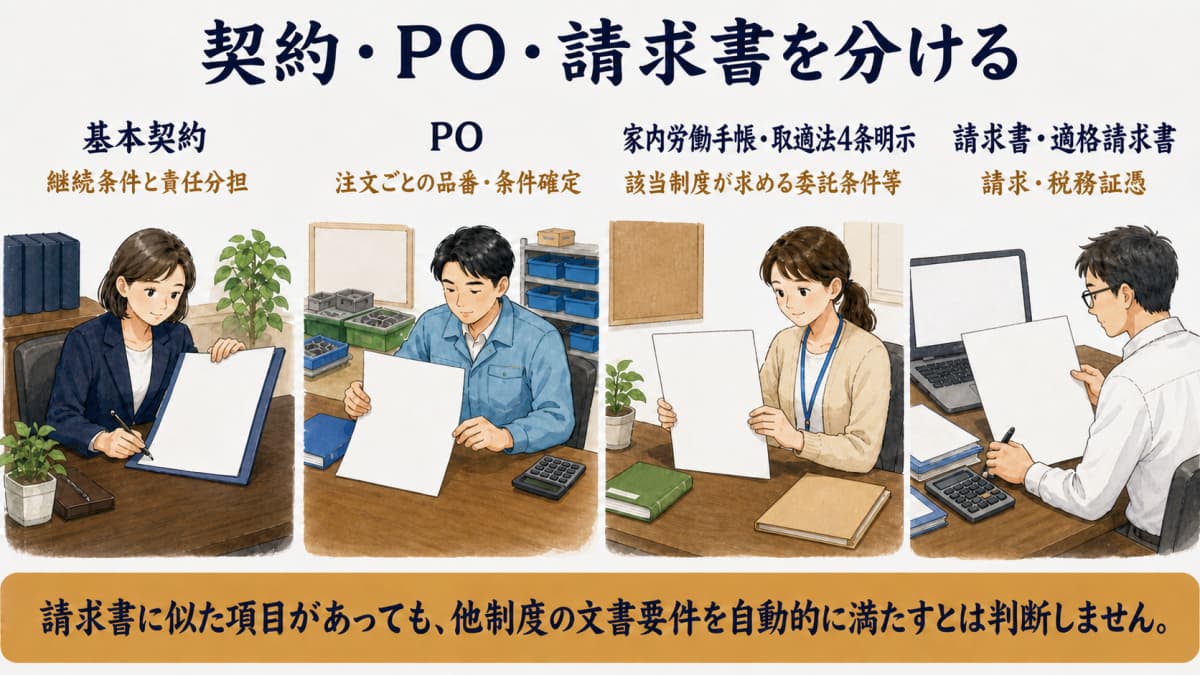
基本契約、注文ごとのPO、家内労働手帳や取適法4条明示、請求書・適格請求書には、それぞれ異なる目的と時点があります。請求書に似た項目があっても、他制度の文書要件を自動的に満たすとは判断しません。
取引条件と注文ごとの情報を結ぶ
基本契約では、継続的な責任分担、価格変更手続、支払、解除、記録を整理します。個別POでは、対象品番、仕様版、作業、数量、単価、納期、受領場所、検査、支払条件を注文単位で確定し、価格協議の合意日と適用対象を結びます。
税務登録の変更があっても、契約やPOを過去に遡って無言で書き換えません。変更前後の注文、見積、合意、請求書を区別し、差額調整が必要かは税務・契約・適用法の各担当が確認します。
税務書類と取引法上の書面を別々に点検する
| 文書 | 主な目的 | 相手 | 時点 | 記録責任 |
|---|---|---|---|---|
| 基本契約 | 継続条件と責任分担 | 契約当事者 | 取引開始・改定時 | 法務・調達 |
| PO | 注文ごとの品番・条件確定 | 外注先 | 発注・変更時 | 生産管理・調達 |
| 家内労働手帳・取適法4条明示 | 該当制度が求める委託条件等 | 各制度の対象相手 | 法定の交付・明示時点 | 制度担当 |
| 請求書・適格請求書 | 請求・税務証憑 | 取引相手 | 請求・保存時 | 経理・税務 |
アパレル受託で違反しやすい取適法5類型で受領拒否、支払遅延、減額等の論点を確認し、インボイス対応という名称だけで取引法上の判断を省略しません。共通する取引先・注文IDで文書を結びつつ、必須項目、交付時点、保存責任は制度ごとに点検します。
相手先マスタを更新する
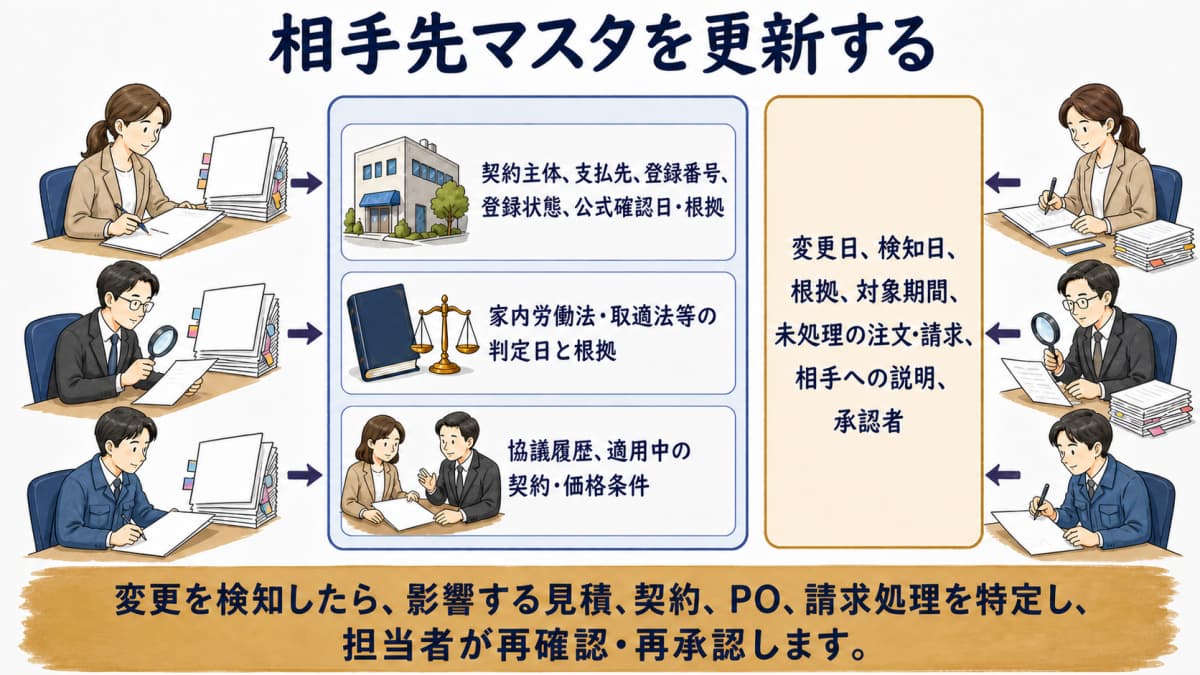
登録状態や取引条件は一度確認して終わりではありません。変更を検知したら、影響する見積、契約、PO、請求処理を特定し、担当者が再確認・再承認します。
登録状態・適用制度・確認日・根拠を持つ
相手先マスタには、契約主体、支払先、登録番号、登録状態、公式確認日・根拠、家内労働法・取適法等の判定日と根拠、協議履歴、適用中の契約・価格条件を別項目で持たせます。未確認と対象外も区別し、担当者の推測を確定値にしません。
税務証憑や個人情報には権限を設定し、生産担当には業務上必要な状態と確認先を示します。税務判断の原本、法令判定メモ、価格協議、発注条件を同じファイルへ混在させず、品番・注文・取引先で参照できる構造にします。
変更時の担当・影響取引・再承認を決める
登録変更は経理・税務、適用法の変更は法務・管理、価格・発注条件は調達・生産管理が起点となり、影響取引を相互確認します。変更日、検知日、根拠、対象期間、未処理の注文・請求、相手への説明、承認者を更新記録へ残します。
アパレルODM HUBは、相手先、品番、仕様、見積、PO、発注前条件、製品内の変更履歴を整理する範囲で活用できます。登録確認、税務計算、法令判定、価格決定、請求書発行を実行・保証する機能ではないため、専門担当と外部専門家の確認を別途行います。
相手先・品番・PO前条件の整理方法は、資料請求・無料で製品体験から相談できます。税務・法令判断と、アパレルODM HUBで扱う取引情報を分けてご案内します。
よくある質問
免税事業者と取引できますか。
登録の有無だけで取引禁止とは判断せず、税務影響と取引条件を分けて確認します。取引実態に応じた適用法も別に判定します。
未登録なら価格を一方的に下げられますか。
一律の結論にせず、取引の実態、適用法、相手との協議、必要な説明を確認します。税務上の影響額をそのまま価格変更幅にしません。
経過措置の割合や期限はどこで見ますか。
この記事では固定せず、公開時点の国税庁特設サイトと公式Q&Aを確認します。個別の税務処理は税務専門家へ相談してください。
請求書だけで他法令の書面も満たせますか。
文書名ではなく、各制度の対象、項目、交付時点で別々に確認します。共通項目があっても、不足項目と保存責任を制度ごとに点検します。
取引先の登録が変わったらどうしますか。
公式確認日と根拠を更新し、影響する見積、契約、PO、請求処理を再点検します。変更前後の取引を分け、必要な説明と再承認を残します。
まとめ|税務・契約・発注の証跡を分けて結ぶ
免税・未登録という一点だけで、価格や発注継続を一律に決めません。登録状態、適用法、価格協議、契約・発注条件、請求書を五軸で分け、公式確認日と証跡を取引先・品番・POへ結びます。
経過措置の数値は国税庁の公開時点情報で確認し、取適法・家内労働法の適用は取引実態から別判定します。アパレルODM HUBでは相手先・品番・PO前条件を整理し、税務計算、法令判断、価格決定は担当部門と専門家が行ってください。
相手先・品番・発注前条件・POを、協議と請求の証跡へつなげませんか。アパレルODM HUBの資料請求、無料での製品体験、料金情報をご案内します。
関連記事
導入のご相談を承ります
素材・サンプル管理、ブランド別CRM、提案管理、メール連携までこれ1つで。
月額2,980円〜/名(6名以上・税込)。