下請代金の手形払い廃止|取適法の支払手段と60日ルール【2026年版】
取適法対象取引では手形交付は支払遅延に含まれるため支払手段に使えず、手形以外も支払期日までに代金相当額の金銭へ交換することが困難な手段は使えません。手形の満期が給付受領日から60日以内に来るかではなく、手形を交付する行為自体が規制対象です。一方、60日は製造委託等代金の支払期日を定めるルールであり、支払手段の適否とは分けて確認します。
この記事では、ブランドから代金を受け取るODMと、縫製工場・内職へ代金を支払うODMの二重の立場を整理します。取引先ごとの期日、手段、換金可能日、工場マスタ・POの条件、実際の支払証跡を対応づけ、手形から移行した後も元の条件へ戻らない運用を確認できます。
取適法の支払手段規制とは、手形交付と、支払期日までに製造委託等代金相当額の金銭へ交換しにくい非現金手段を、支払遅延として扱うルールです。
手形払い禁止の結論と支払手段早見表
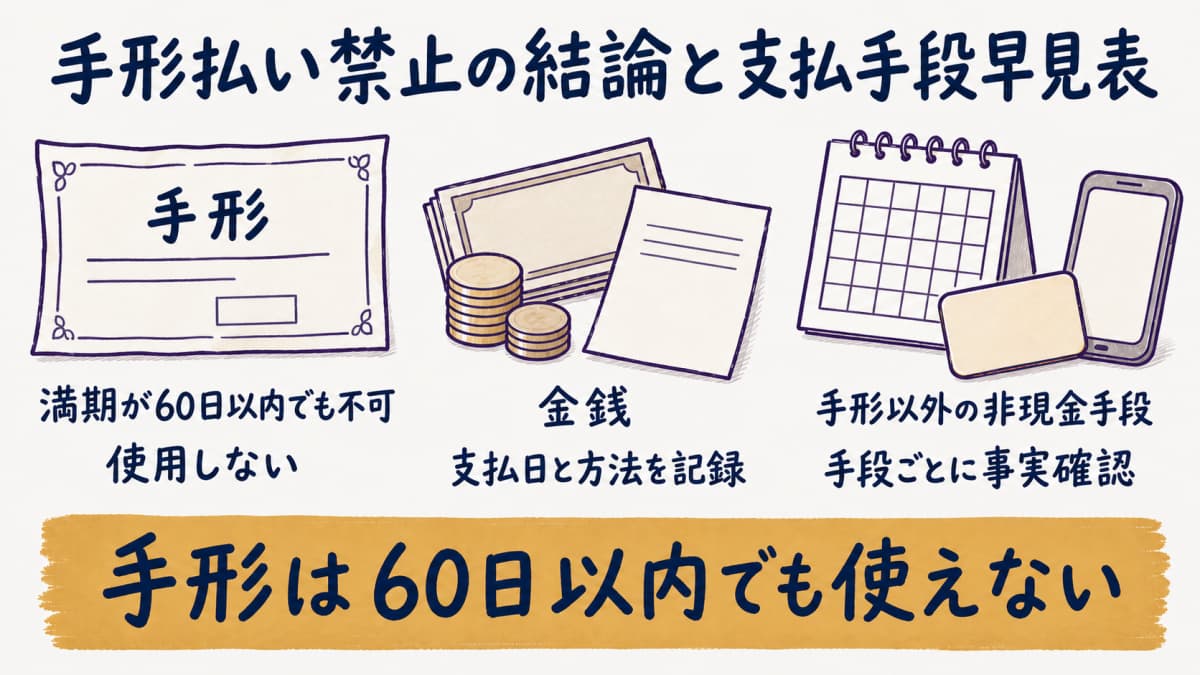
支払手段の点検では、手形とその他の非現金手段を分けます。手形は交付自体を使用不可と判断し、その他の手段は製造委託等代金の支払期日までに代金相当額の金銭へ交換することが困難かを確認します。
手形は60日以内でも使えない
取適法5条1項2号の法令本文は、製造委託等代金を支払期日の経過後も支払わない行為に、手形を交付することを含めています。満期日を受領日から60日以内に設定した手形であっても、手形交付を支払として扱うことはできません。
| 支払手段 | 取適法上の確認 | 支払期日との関係 | 管理上の判定 |
|---|---|---|---|
| 手形 | 交付自体が支払遅延に含まれる | 満期が60日以内でも不可 | 使用しない |
| 金銭 | 実際の支払を確認 | 支払期日までに支払う | 支払日と方法を記録 |
| 手形以外の非現金手段 | 代金相当額の金銭への交換可能性 | 支払期日までに困難でないか | 手段ごとに事実確認 |
「サイトを短くしたので手形でもよい」という整理では、期日規制と手段規制が混ざります。取適法5条の他の禁止行為を含む全体像は、アパレル受託と取適法の全体像と分け、ここでは支払手段に焦点を絞ります。
非現金手段は期日までの換金可能性を確認する
手形以外の非現金手段は、名称だけで一律に適否を決めません。取適法5条1項2号が示す基準は、製造委託等代金の支払期日までに、その代金額に相当する額の金銭と引き換えることが困難かどうかです。電子記録債権や金融機関を介する方式も、実際の条件を確認します。
確認対象は、手段の種類、使用日、受託側が金銭を得られる時点、得られる金銭の額、支払期日です。契約書やサービス名称に「決済」とあっても、支払期日までの換金を当然視せず、取引先ごとの約定と実行条件を照合します。
| 確認項目 | 質問 | 残す事実 |
|---|---|---|
| 手段 | 何を支払に用いるか | 種類・名称・約定 |
| 時点 | 受託側はいつ金銭を得られるか | 利用日・換金可能日 |
| 金額 | 代金相当額の金銭を得られるか | 代金額・得られる金銭の額 |
| 期日 | 換金可能日は支払期日までか | 給付受領日・支払期日 |
支払期日と支払手段を分ける
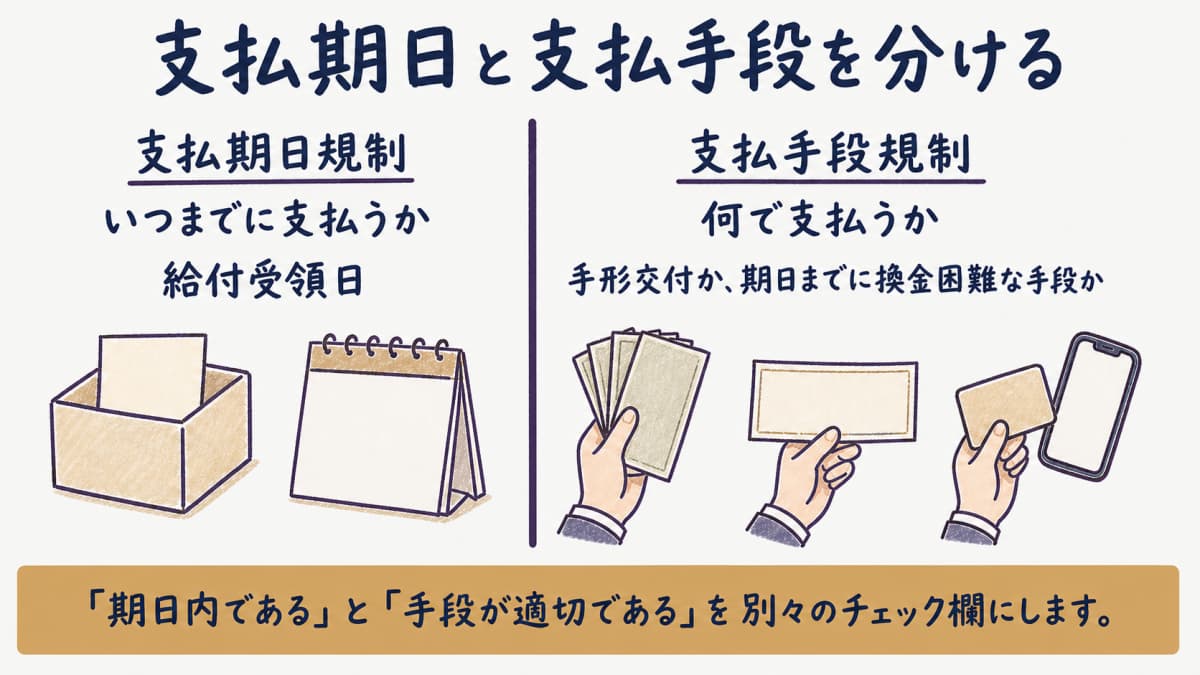
取適法の支払点検には、いつまでに払うかという期日規制と、何で払うかという手段規制があります。片方を満たしても、もう片方の問題が解消するわけではありません。
受領日起算60日の支払期日
取適法3条は、委託事業者が中小受託事業者の給付を受領した日から起算して60日の期間内で、かつ、できる限り短い期間内に支払期日を定めるよう求めています。給付内容を検査するかどうかは起算を変えないため、検収完了日を一律の起点にはできません。
受領日が曖昧なまま月締めの支払日だけを管理すると、取引ごとの起算を確かめられません。製造委託等代金の支払期日ルールで受領日と支払期日の計算を確認し、この記事では確定した支払期日と支払手段を照合します。
手形等を含む支払手段規制
支払期日が60日の範囲内でも、手形を交付すれば取適法5条1項2号の支払遅延に含まれます。手形以外でも、支払期日までに代金相当額の金銭へ交換することが困難な手段は使えません。したがって「期日内である」と「手段が適切である」を別々のチェック欄にします。
| 比較軸 | 支払期日規制 | 支払手段規制 |
|---|---|---|
| 根拠 | 取適法3条 | 取適法5条1項2号 |
| 問い | いつまでに支払うか | 何で支払うか |
| 起点・基準 | 検査の有無を問わず給付受領日 | 手形交付か、期日までに換金困難な手段か |
| 実務データ | 受領日・支払期日 | 手段・使用日・換金可能日・金額 |
支払方法は、取適法4条書面の記載事項として発注時に相手へ明示する事項にも関係します。期日だけを記したPOではなく、使用する支払手段と必要な条件も明確にし、実際の支払が明示どおりかを後で確認できるようにします。
ODMの受取側・支払側を点検する
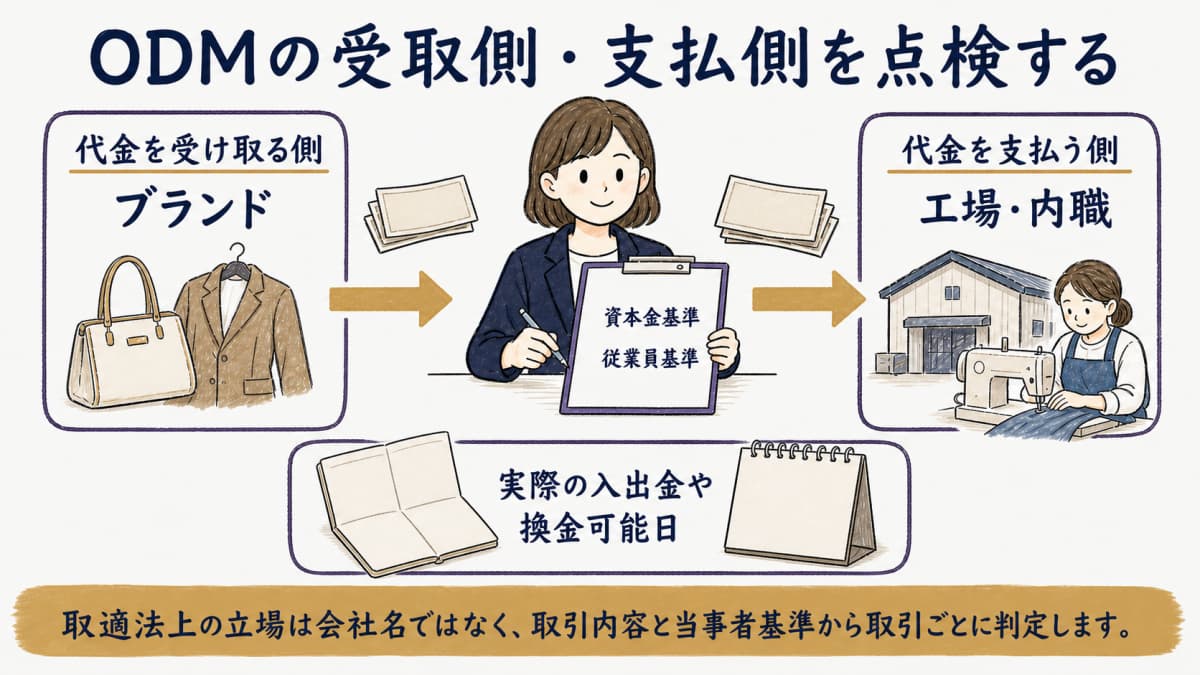
ODMはブランドから代金を受け取る側である一方、縫製・加工工場や内職へ代金を支払う側にもなります。取適法上の立場は会社名ではなく、取引内容と当事者基準から取引ごとに判定します。
ブランドから受ける支払条件
ブランドが委託事業者、ODMが中小受託事業者となる取引では、ブランドから示された支払期日と手段を分けて確認します。手形が条件に含まれていれば満期の長短で判断せず、手形以外の非現金手段なら、支払期日までに代金相当額の金銭へ交換できる条件かを確かめます。
ただし、ブランドとODMという呼称だけで適用関係は決まりません。製造委託等の従業員基準では、常時使用する従業員が300人を超える法人と300人以下の個人・法人との委託関係が基準です。50〜200名規模は従業員基準だけで委託事業者にはならないため、資本金基準も併せて確認します。
工場・内職へ出す支払条件
ODMが縫製工場や内職へ製造を委託し、取適法上の委託事業者となる取引では、ODM側が支払条件を是正する立場です。ブランドからの入金時期をそのまま工場への支払起点にせず、工場からの給付受領日と、工場への製造委託等代金の支払期日・手段を確認します。
| ODMのロール | 相手 | 点検する期日 | 点検する手段 |
|---|---|---|---|
| 代金を受け取る側 | ブランド | ODMの給付受領日を起点にした期日 | ブランドが提示する手段 |
| 代金を支払う側 | 工場・内職 | 工場等の給付受領日を起点にした期日 | ODMが提示・使用する手段 |
アパレルODM HUBでは、ブランド・工場、品番、見積、PO、発注前条件を対応づけて管理できます。ただし、支払を実行したり、資金繰りを管理したりする機能ではありません。受取条件と支払条件の整理に使い、実際の入出金や換金可能日は経理部門の証跡と照合します。
手形からの移行を進める
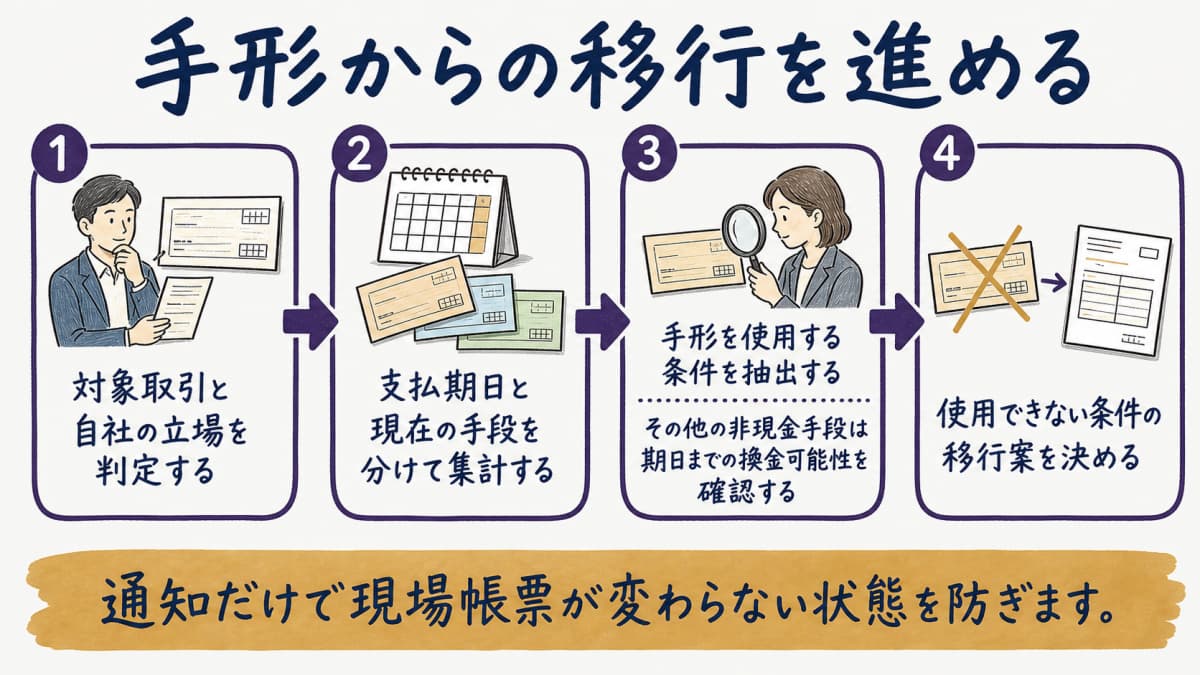
手形からの移行は、取適法対象取引、現在の手段、相手が金銭を得られる時点を棚卸しして進めます。2026年度末という目標を取適法の条文上の期限として扱わず、現行の支払手段規制に基づいて対象取引を是正します。
対象取引と手段を棚卸しする
最初に、製造委託等の内容と当事者基準から取適法対象取引を抽出します。次に、取引先ごとに銀行振込、手形、電子記録債権、金融機関を介する方式などの利用状況を整理し、支払期日、手段の使用日、受託側の換金可能日を一列に並べます。
- 対象取引と自社の立場を判定する
- 支払期日と現在の手段を分けて集計する
- 手形を使用する条件を抽出する
- その他の非現金手段は期日までの換金可能性を確認する
- 使用できない条件の移行案を決める
取引先名の表記揺れや重複を残したままでは、同じ工場の条件が複数に分かれます。アパレル取引先(ブランド)管理の考え方を使い、取引先識別子ごとに受取・支払のロールと条件を整理します。
相手への通知と工場マスタを更新する
移行案を決めたら、相手へ変更する手段、適用する取引、開始時点を通知し、契約、工場マスタ、POの支払条件を同じ内容へ更新します。旧条件をコピーしたPOや個別の覚書が残っていないかも確認し、通知だけで現場帳票が変わらない状態を防ぎます。
アパレルODM HUBでは、工場・仕入先マスタ、見積、PO、発注前条件の更新と、製品内で管理する項目の変更履歴を確認できます。銀行振込、電子記録債権、換金、支払を実行する機能ではないため、移行後の実際の手段・支払日は金融・会計証跡で確認します。
工場マスタとPOの支払条件を整理したい方は、資料請求・無料で製品体験から相談できます。手形条件の棚卸しと、移行後の発注前条件を揃える入口として活用してください。
支払証跡と再発防止を整える
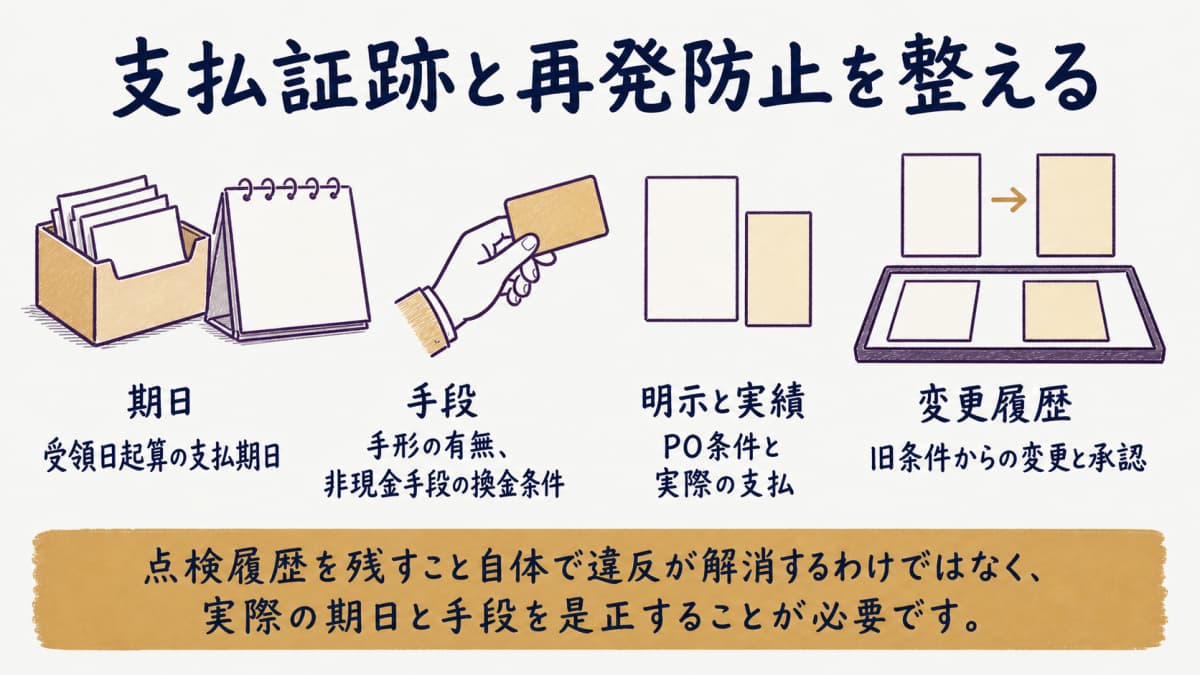
移行完了はマスタの表示を変えた時点ではなく、実際の発注条件と支払証跡が新しい手段に揃った状態です。4条の明示、7条の結果記録、変更履歴を同じ取引へ結び、旧条件の再利用を防ぎます。
4条明示・7条記録へ反映する
取適法4条の明示規則は、特定の金融機関を介する方式や電子記録債権を使う場合に、明示すべき事項を定めています。相手、給付、代金、支払期日と支払条件をPOへ対応づけ、発注時に示した条件の版を残します。
取適法7条の書類等に関する規則は、金銭で支払った場合の支払額・支払日・方法に加え、金銭以外の手段を使用した場合の内容・使用日・引換え情報などを記録対象としています。取適法7条書類の保存方法に沿い、明示した予定条件と実際の支払結果を分けて残します。
期日・手段・変更履歴を点検する
点検では、給付受領日、支払期日、支払手段、使用日、換金可能日、実際の支払日を取引単位で照合します。手形が再登録されていないか、非現金手段の条件が変わっていないか、契約・工場マスタ・PO・支払証跡の内容が一致するかを確認します。
| 点検対象 | 確認する内容 | 不一致時の対応 |
|---|---|---|
| 期日 | 受領日起算の支払期日 | 起点と条件を再確認する |
| 手段 | 手形の有無、非現金手段の換金条件 | 使用停止・条件見直しを判断する |
| 明示と実績 | PO条件と実際の支払 | 証跡を取引へ結び直す |
| 変更履歴 | 旧条件からの変更と承認 | 元版を残して修正する |
取適法6条は、支払期日までに製造委託等代金を支払わなかった場合の遅延利息を定めています。率は公正取引委員会規則で定められるため、ここでは数値を示さず、適用時点の現行規則を確認します。点検履歴を残すこと自体で違反が解消するわけではなく、実際の期日と手段を是正することが必要です。
よくある質問
60日以内の手形なら使えますか。
使えません。手形の交付自体が取適法5条1項2号の支払遅延に含まれます。
電子記録債権や一括決済は一律禁止ですか。
一律ではなく、支払期日までに代金相当額の金銭へ交換することが困難かを確認します。手段の名称ではなく、換金可能日と金額を実際の約定で確かめます。
2026年度末という目標は取適法の条文ですか。
いいえ。条文上の支払手段規制と分けます。目標を法定期限として扱わず、取適法5条1項2号の現行要件で判断します。
60日の起算は検収日ですか。
原則として検査の有無を問わず給付受領日からです。受領日と検収完了日を別々に管理します。
遅延利息率はいくらですか。
取適法6条により、公正取引委員会規則で定める率によります。本記事では率の数値を示しません。適用する率は公正取引委員会の現行規則で確認してください。
まとめ|期日と手段を別々に守る
取適法対象取引では、給付受領日起算60日の支払期日を定めることと、適切な支払手段を使うことを別々に満たす必要があります。手形は満期の長短にかかわらず使用せず、その他の非現金手段は支払期日までに代金相当額の金銭へ交換することが困難でないかを確認します。
アパレルODM HUBは、ブランド・工場、品番、見積、PO、発注前条件、製品内の変更履歴を整理するために活用できます。支払・換金・資金繰りや法令適合を保証するものではないため、実際の支払証跡と現行規則を担当部門で確認してください。
支払期日と手段を分け、工場マスタ・PO・支払証跡を揃えませんか。アパレルODM HUBの資料請求、無料での製品体験、料金情報をご案内します。
関連記事
導入のご相談を承ります
素材・サンプル管理、ブランド別CRM、提案管理、メール連携までこれ1つで。
月額2,980円〜/名(6名以上・税込)。